Monterrey, NL 14 octubre 2026.- Si al llenar tu solicitud de hipoteca te topaste con preguntas relacionadas con tu salud, no te asustes, es normal, de acuerdo con brókers hipotecarios.
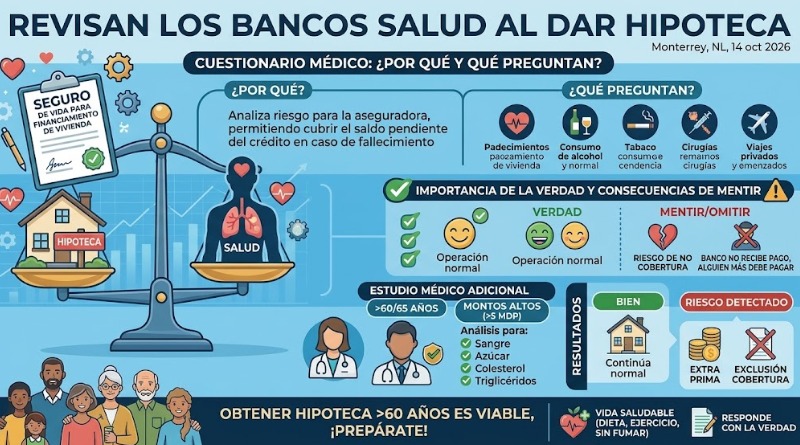
Hay cuestionamientos acerca de padecimientos, consumo de alcohol, tabaco, cirugías o incluso viajes en aeronaves que no pertenecen a líneas comerciales.
Esto está relacionado con el seguro de vida que se ofrece en el financiamiento para compra de vivienda, dice Daniel Chávarri.
El asesor hipotecario de Finanz comenta que sirve para que la aseguradora analice las respuestas del cliente y tome la decisión de asegurarlo.
Por ello, mantener una buena condición física, llevar una alimentación saludable, no fumar y moderar el consumo de alcohol pueden ayudar.
Chávarri explica que es vital responder la verdad al cuestionario.
Mentir u omitir información tiene consecuencias en caso de que posteriormente se haga efectivo el seguro de vida.
Si una persona omite una enfermedad o condición que ya conocía y fallece por una causa relacionada con aquello que no reportó, el seguro de vida puede no cubrir el saldo pendiente del crédito y la aseguradora no pagar al banco.
En ese caso, alguien tendría que hacerse responsable de las mensualidades o del saldo pendiente.
Las personas mayores de 60 o 65 años que buscan un crédito hipotecario pueden encontrarse con que algunos bancos les soliciten un estudio médico.
También puede aplicar para quienes buscan hipotecas de montos altos.
La cantidad depende del banco, pero algunas instituciones lo solicitan a partir de los 5 millones de pesos.
Normalmente, la institución es quien cubre el costo del estudio médico.
Realizan análisis de sangre, además de checar cuestiones como el azúcar, colesterol y triglicéridos, entre otros.
Si los resultados muestran que el estado de salud está en orden, la operación continúa con normalidad.
Sin embargo, si se detecta algún posible riesgo, el banco puede establecer una extraprima o excluir alguna cobertura del seguro de vida.
Aun con estas condiciones, obtener un crédito hipotecario después de los 60 años es viable.